직접작성 제출
- 1
사업자 기본사항 입력
- 2
상세내역 작성
- 3
제출하기
(일용ㆍ간이ㆍ용역) 소득자료 선택 체크리스트
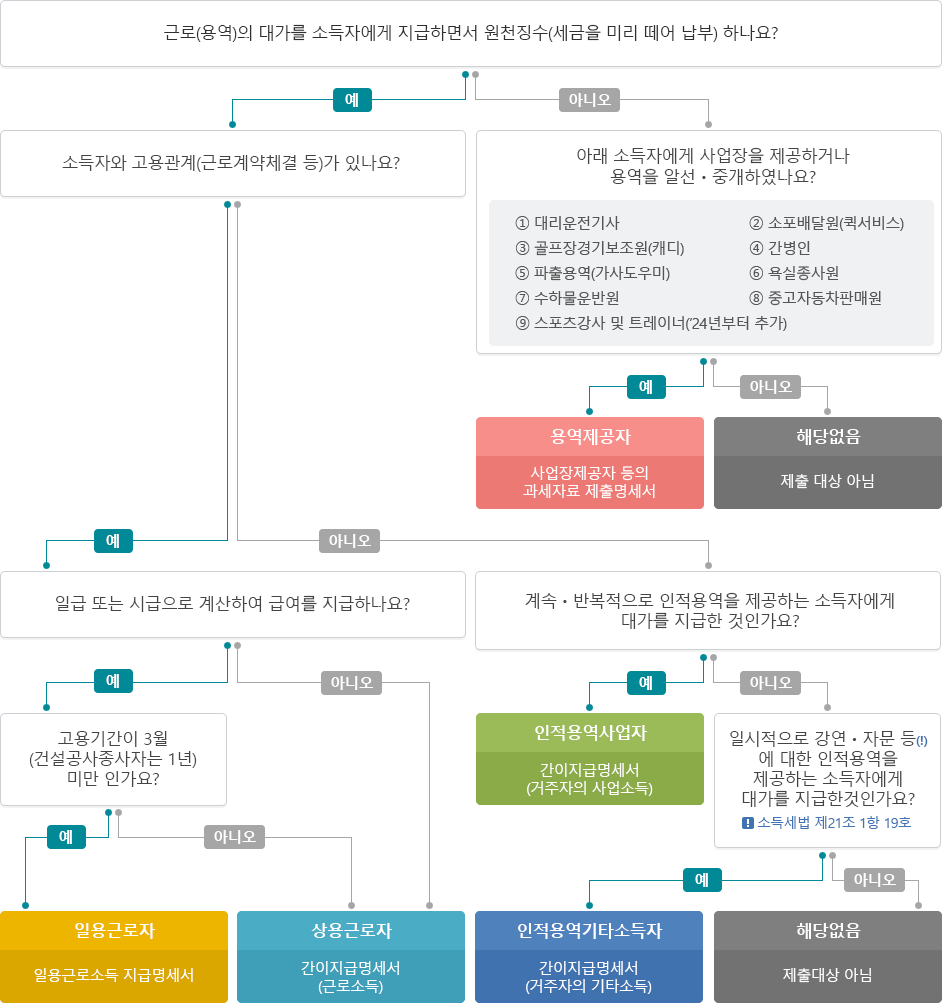
(일용ㆍ간이ㆍ용역) 소득자료 제출주기ㆍ제출기한
일용근로소득 지급명세서, 간이지급명세서(거주자의 사업소득), 사업장제공자 등의 과세자료 *
| 구분 | 제출주기 | 제출기한 | 예시 |
|---|---|---|---|
| - | 매월 | 지급일이 속하는 달의 다음달 말일 | '24.1월 지급분 → '24.2월말 |
* '24년 1월부터 스포츠강사 및 트레이너에게 사업장을 제공한 경우 사업장제공자 등의 과세자료 제출명세서를 매월 제출하여야 합니다.
간이지급명세서(근로소득)
| 구분 | 제출주기 | 제출기한 | 예시 |
|---|---|---|---|
| - | 반기 | 지급일이 속하는 반기의 마지막 달의 다음 달 말일 | '23년 하반기 지급분 → ’24.1월말 |
간이지급명세서(거주자의 기타소득)
| 구분 | 제출주기 | 제출기한 | 예시 |
|---|---|---|---|
| '24.1.1. 이후 지급분 |
매월 | 지급일이 속하는 달의 다음 달 말일 | '24.1월 지급분 → '24.2월말 |
- 총괄부서 사용자는 [제출내역 조회]에서 각 부서사용자가 제출한 전체 내역을 확인할 수 있습니다.
- 정상 제출된 소득자료는 [제출내역 조회]에서 확인할 수 있습니다.
- 소득자료를 제출하기 전에 아래와 같이 제출하려는 내용이 맞는지 ‘정상자료 상세내역’ 팝업 화면에서 확인할 수 있습니다.
- (직접작성 제출) 화면 하단의 ‘제출전미리보기’ 버튼 클릭
- 제출기한 내(수정 · 기한후 제출은 당일) 여러 번 제출하는 경우 가장 나중에 제출한 자료만 유효합니다.
[예시, 정기제출] 5월 지급분을 6월 7일(80건), 6월 20일(100건), 6월 25일(20건) 제출 시 ⇒ 20건만 유효
세무대리인과 사업자가 각각 제출하거나 서로 다른 세무대리인이 각각 제출한 경우도 가장 나중에 제출한 자료만 유효합니다.
- 수정 제출(기한후 제출한 내용을 수정하여 재제출)은 제출한 소득자의 자료만 추가・정정되니 유의하시기 바랍니다.
특히, 근로 사실이 없는(지급 금액이 없는) 소득자(사례1의 B)는 지급금액(과세소득 등)을 ‘0’원으로 기재하여 제출하셔야 합니다.수정신고 사례 표 제출 전 제출할 내용 제출 후 소득자 금액(원) 소득자 금액(원) 소득자 금액(원) 사례1 A 1,000,000 A 1,000,000 B 700,000 B 0 B 0 C 2,000,000 C 500,000 C 500,000 D 1,000,000 D 1,000,000 사례2 A 1,000,000 A 1,000,000 B 700,000 B 700,000 C 2,000,000 C 500,000 C 500,000 D 1,000,000 D 1,000,000 - 외국인 소득자의 주민등록번호는 여권번호가 아닌 외국인등록번호를 기재하여야 합니다.
- 소득자의 주민등록번호가 잘못 기재되면 제출할 수 없으니, 소득자의 주민등록번호를 사전에 정확하게 확인하여 제출해 주시기 바랍니다.
- 소득자료 전자제출은 매월 1일부터 가능하여 원천세신고와 동시에 제출할 수 있습니다.
다만, 공휴일 등으로 전월 제출기한이 연장되는 경우 그 다음날부터 제출가능합니다. - 소득자료 전자제출은 제출기한 마감일 24시 이전에 제출이 완료되어야 합니다.
- 연말정산 부서사용자ID로 로그인하여 제출할 경우 부서사용자별 제출이 가능합니다.
- 각 부서사용자가 제출한 전체 내역은 총괄부서 사용자가 [제출내역 조회]에서 확인할 수 있습니다.
- 아래와 같이 중복제출 하지 않도록 유의하시기 바랍니다.
- 동일 자료를 홈택스와 세무서로 각각 제출하는 경우
- 휴ㆍ폐업으로 수시분으로 제출한 후, 정기 제출 시 동일 자료를 제출
- 여러 개의 창을 열어서 소득자료를 입력하거나 제출하지 않도록 유의하시기 바랍니다.
사업자 기본사항 입력
-
-
-
년월
제출하기
- (지급)명세서(0000년 00월 지급분)를 제출합니다.
- 제출기한 내(수정ㆍ기한후 제출은 당일) 여러 번 제출하는 경우 가장 나중에 제출한 자료만 유효합니다.
- [예시, 정기제출] 5월 지급분을 6월 7일(80건), 6월 20일(100건), 6월25일(20건) 제출 시 → 20건만 유효
※ 세무대리인과 사업자가 각각 제출하거나 서로 다른 세무대리인이 각각 제출한 경우도 가장 나중에 제출한 자료만 유효합니다.
- 미제출 또는 불성실제출 시 가산세가 부과될 수 있습니다.
-
지급에 대한 원천세 신고·납부 기한은 지급일이 속한 달의 다음달 10일*입니다.
* 원천세 반기별 신고자는 반기 다음달 10일 ※ 원천세 신고경로: 세금신고→원천세 신고→일반 신고